近日,芳拓生物第二次向港交所递交招股书,拟以18A章规则登陆主板。作为国内少数将AAV基因治疗推进至II期临床的Biotech企业,芳拓生物背后站着奥博资本、红杉中国、博裕资本等一众明星股东。
然而,亮眼的资本履历背后,公司仍面临持续亏损、核心产品商业化潜力有限、知识产权布局尚不完善,核心人才流失等诸多挑战。
研发收缩换亏损收窄 人才、专利、股权皆存隐患
从财务数据看,由于尚无产品销售收入,公司收入完全依赖政府补助及其他收益。2023年政府补助及其他收益为90.4万美元,2024年降至61.7万美元,2025年进一步降至48.8万美元。2026年上半年,公司收到的政府补助显著增加,由2025年同期的34.5万美元激增至165.1万美元,或与IPO申报获得地区政府现金奖励相关,相关收入并不具备可持续性。
从利润端看,2024年,公司期内亏损2646.4万美元,2025年收窄至1952.8万美元。2026年上半年,公司亏损474.4万美元,亏损幅度再度收窄42.2%。需要关注的是,亏损收窄的主要原因在于公司大幅收缩研发投入。2024年公司研发费用为2057.6万美元,2025年降至1392.5万美元,同比大降32.5%;2026年上半年研发投入仅530.5万美元,同比下降25.5%。
持续亏损之下,公司现金流显著承压。截至2026年6月末,公司现金储备为1697.3万美元,以2025年全年1.63亿美元的经营现金流净流出规模计算,现有资金已远不足以支撑一年运营。同时,芳拓生物核心产品FT-003预计2027年启动III期临床试验,未来公司的资金压力仍将进一步加大。
除了财务层面的风险,芳拓生物还面临人才流失、知识产权和股权结构层面的挑战。
2026年4月,证监会在境外发行上市备案补充材料要求中要求芳拓生物说明“发行人及其子公司员工数量、核心技术人员的人数及占比情况”,以及“离职人员较多的原因、离职人员中核心技术人员占比情况,是否对本次发行上市造成重大不利影响”。
资料显示,2023年,公司首席科学官离职。此外,曾主导全球首个上市AAV药物Glybera的CMC改进、参与Prevail Therapeutics从创立到被礼来10亿美元收购全过程的基因治疗行业开拓者,芳拓生物创始人、首任CEO戴勇也已离开管理层。
知识产权方面,芳拓生物的专利布局明显滞后于临床进展。截至招股书披露日,公司仅FT-002相关专利在美国获授权;FT-003相关专利在日本、美国或授权,其余专利申请均为在审状态。
需要指出的是,AAV基因治疗领域专利丛林密集,载体、衣壳、启动子、制备方法等各个环节都有大量已授权专利。芳拓生物作为后发企业,其技术平台是否存在专利侵权风险,未来商业化后是否会面临专利诉讼,都是需要警惕的隐患。
股权结构层面,芳拓生物由奥博资本与泓元资本共同孵化,IPO前两大机构分别持股32.6%和27.7%,合计持股超过60%,博裕资本持股15.2%,红杉中国持股10.7%。高度集中的机构持股一方面意味着公司融资能力较强,另一方面也意味着早期投资人退出意愿强烈,IPO后可能面临较大的解禁抛压。
商业化难题待解:罕见病市场有限 大适应症强敌环伺
业务方面,芳拓生物管线聚焦眼科和心血管两大领域,共有6款在研产品,其中FT-001、FT-002、FT-003三款进入临床II期,其余均处于临床前或早期研发阶段。需要关注的是,基因治疗的临床转化风险远高于传统小分子药物。
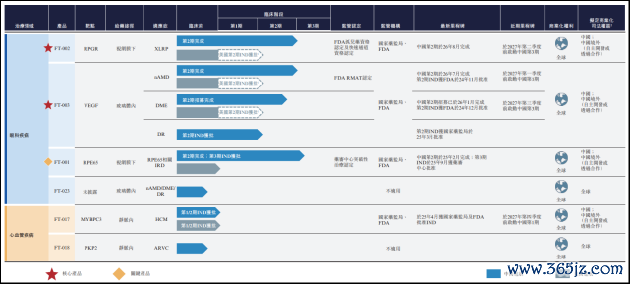
根据PMC发表的大规模临床研究数据,细胞与基因治疗产品从I期到II期的转化率为53.3%,从II期到III期的转化率为48.4%,从III期到提交上市申请的转化率为45.7%,最终从I期到获批上市的整体成功率仅为5.3%。即使是进展相对顺利的眼科基因治疗,II期到III期的行业整体成功率也不足40%。换言之,芳拓生物三款II期产品中,最终能有一款成功上市已属不易。
从商业化潜力看,FT-001是一款用于治疗RPE65相关IRD的候选药物,适应症覆盖该变异导致的遗传性视网膜变性,包括2型利伯先天性黑朦症(LCA2)与视网膜色素变性(RP)。此前国内无任何有效治疗手段,临床需求完全空白。
然而,上述适应症均属于超罕见病,中国境内确诊患者仅数千人。全球范围内,诺华旗下Spark Therapeutics的Luxturna是唯一已上市的RPE65基因疗法,2017年获FDA批准,也是全球首个眼科基因治疗产品。
但由于患者基数极小、价格昂贵、视网膜下注射的手术门槛高等,Luxturna的商业表现远低于市场预期,上市多年全球年销售额始终维持在低位。2018年,根据EvaluatePharma卖方分析师预测,Luxturna在2024年的销售额为1.49亿美元,而Luxturna 2024年实际销售额仅2050万美元。因此,即使FT-001产品成功获批,年销售额大概率在亿元级别,很难成为公司的核心营收支柱,对估值的支撑力度有限。
FT-002则是一款用于治疗X连锁视网膜色素变性(XLRP)患者的候选药物。目前,全球XLRP治疗赛道目前尚无获批产品,是眼科基因治疗的热门空白领域。FT-002是全球少数进入II期临床、且在儿科人群中展现出积极疗效信号的RPGR基因替代疗法,具备潜在First-in-Class的可能性。
相比FT-001的超罕见病定位,FT-002的患者基数较大,但仍属于罕见病范畴,据芳拓生物官网披露,国内患者数量仅3至5万人,即使按乐观的渗透率测算,该产品的国内峰值销售额也很难突破10亿元,弹性依然不足。
而FT-003针对新生血管性年龄相关性黄斑变性(nAMD)和糖尿病黄斑水肿(DME),是公司投入资源最多、商业化潜力最大的产品。
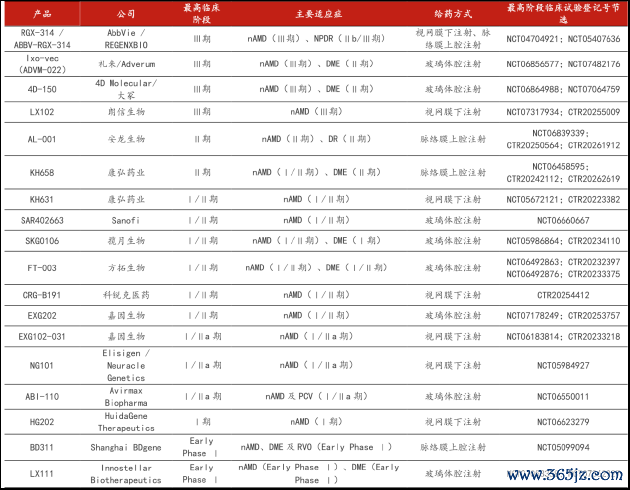
但从赛道竞争方面来看,目前全球眼科抗VEGF基因治疗领域已有多款产品进入临床开发阶段,覆盖nAMD、DME、DR等适应等适应症,其中艾伯维/Regenxbio的ABBV-RGX-314、礼来的Ixo-vec、4D Molecular的4D-150已进入III期临床。
国内nAMD基因治疗赛道同样热度高涨,国投证券研报显示,已有多家企业同类竞品处于临床后期,包括朗信生物的LX102、安龙生物的AL-001、揽月生物的SKG0106等,FT-003优势并不稳固。
此外,患者支付能力是影响规范治疗的重要因素之一。在2025年版医保目录中,阿柏西普、雷珠单抗、康柏西普等指南推荐一线疗法药物已由谈判药品转为常规乙类药品。按医保报销前算,雷珠单抗年费用约1.5万-3.5万元,康柏西普约2万-4万元,阿柏西普约3万-4.5万元;医保报销后自付部分通常会大幅下降,实际每年自付多在数千元到1万多元。
而基因治疗定价远高于常规药物,参考海外市场预期与国内已上市基因治疗的定价逻辑,FT-003 治疗费用或接近百万级别,患者与医保的支付意愿以及产品价值天花板或均较为有限。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:公司观察
盈丰配资提示:文章来自网络,不代表本站观点。
- 上一篇:通联随配 医生公布糖尿病救星,只要爱吃1种水果,血糖血脂不会升高
- 下一篇:没有了
相关文章
沪深京指数
推荐资讯